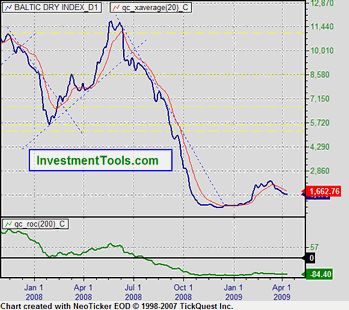
Le Baltic Index devient célèbre !

Cet indice totalement ignoré des media depuis toujours devient célèbre. Tant mieux.  Cela prouve que désormais tout le monde a compris que le front essentiel était celui du commerce international et qu'il était à l'arrêt. Que l'on cesse d'être obnubilé par les subprimes est une bonne chose.

Encore faut-il l'interpréter à bon escient. Avant et après le G.20 les médias se sont pris d'une envie brusque d'aller à la recherche de tous les signes avant coureur d'une reprise espérée. Fabriquer de la confiance, après tout pourquoi pas ?  Mais point trop s'en faut.

Voici donc que ce matin sur RTL le préposé aux bonnes nouvelles vient triompher : "ça y est  ! Cela repart ! La preuve le Baltic index !

Il suffit de regarder la courbe pour constater que non seulement il ne repart pas mais  que le minuscule progrès constaté en février s'est dissipé.

Le Baltic index est hypersensible. Il évolue par bonds.  Le jour où la reprise sera là il passera à 5-6000 en quelques semaines.

Actuellement il se traîne dans les ténèbres. Et depuis la guerre de quarante il n'est jamais resté si longtemps aussi bas. On entre en effet dans le 8ième mois de stagnation au plus bas et il est entré dans la spirale descendante depuis plus longtemps encore.

Cela prouve simplement que le commerce international  ne sait plus où il est.  La cascade des mutations de change désoriente tous les marchés. Crédit reste mort. L'effondrement des courants de capitaux qui correspondaient à près de 100 fois les courants commerciaux  a eu raison de tout le système. Partout les bâteaux s'accumulent aux entrées des ports et ce n'est pas en attente de déchargement mais d'un chargement. 

Lorsque tous les chiffres sortiront on verra que le premir trimestre a été terrible avec des baisses de PIB jamais enregistrées si intenses depuis des lustres. En attendant les correctifs. Car toutes les statistiques rapides contiennent des estimations dont on peut être sûr qu'elles seront corrigées à la baisse. Il n'y a malheureusement aucune chance que le second trimestre 2009 soit beaucoup meilleur.

La crise américaine a commencé en 2007. Deux ans déjà. C'est plus long qu'en 1929, en 74, en 81, en 92, en 2001 ! Il serait "normal" qu'on en voit le bout bientôt.  Et la joie mauvaise d'avoir prédit le pire et de continuer à le faire n'est pas une motivation de ce site.

Mais l'important est de voir la réalité en face et de ne pas dire n'importe quoi. Cette crise est spécialement grave et peut avoir des rebondissements terribles.

Il vaut mieux la comprendre et agir en conséquence et ne pas recommencer les erreurs des années 30.

Rappelons qu'en France les erreurs de droite et de gauche dans la gestion de la crise de  1929 ont coûté au pays aussi cher que la guerre de 1914 !  Et que c'est la France qui s'en est le moins bien sortie.

On ne peut être saisi que d'une honte rétrospective.

Alors observons juste et comprenons bien pour réagir le  mieux possible.


Encore une bourde de DSK !

Nous n’aimons pas les querelles de personnes et préférons  les débats d’idées. Mais enfin les idées sont portées par des hommes et lorsque des dirigeants expriment des idées fausses et conduisent dans l’erreur l’opinion publique,  ou lorsqu’ils entraînent leur pays dans des mesures désastreuses,  il est difficile de ne pas les critiquer. D’autant que les politiciens les plus nuls ou les plus catastrophiques en économie sont souvent les plus adulés, au moins temporairement. 

On se souvient d’Antoine Pinay, homme politique tout à fait secondaire et aimant les affaires étrangères projeté sur le devant  de la scène médiatique et de l’économie  par l’émission d’un emprunt gagé sur l’or qui sera ruineux pour le pays qui fera de « l’ermite de Saint Chamond » et de « l’homme au petit chapeau » le symbole de la « confiance » et de la compétence financière  dont l’avis se devait d’être pieusement recueilli avant chaque lancement d’un emprunt d’Etat.  

On encense aujourd’hui Dominique Strauss-Kahn qui a pourtant accumulé toutes les erreurs possibles aussi loin que porte la mémoire.  Dans les années 70 c’est un de ceux qui cautionnent « par sa technicité »  le programme commun de la gauche qui sera ensuite totalement démantelé après avoir sorti la France de la tête des nations en matière de croissance économique.  Vingt ans après c’est lui qui lance le PS sur la piste des 35 heures et fait entrer cette grave idiotie dans la plateforme électorale du PS.  Ministre des Finances il accumule les bourdes. Il  aggrave sans raison la fiscalité déjà portée trop haut par Alain Juppé ce qui finira par l’affaire de la cagnotte. A cette occasion il émet une des plus belles sottises économiques.   Il affirme qu’avec la croissance le taux de prélèvement BAISSERA.  En fait compte tenu du caractère globalement progressif  de la fiscalité, la croissance entraîne mécaniquement une hausse de la pression fiscale.  Christian Sautter et Florence Parly verront leur carrière politique compromise  lorsque l’affaire de la cagnotte leur explosera à la figure.

Passons sur des frasques personnelles que les Français pardonnent aisément à leurs politiques, comme le fait d’être pris les mains dans le pot de confitures à la Mutuelle des Etudiants et dans le slip d’une employée du FMI, bien qu’elles ne donnent pas du personnage une image totalement avantageuse. Ne relevons pas non plus les rémunérations extravagantes qu’il touche comme Directeur du FMI et qui, lorsqu’on constate qu’elles sont exonérées d’impôts,  sont aux extrêmes que l’on dénonce partout en ce moment.  Notons seulement que le discours  plein de compassion de DSK pour les victimes du capitalisme ne l’a jamais conduit à proposer de réduire son train de vie de satrape ni de  payer spontanément des impôts.

Et voilà que « DSK » nous sert à nouveau une formidable perle économique.   

DSK  5 avril  interview au Figaro.

« Le FMI va-t-il être en mesure d'assurer mieux son rôle de surveillance des monnaies et de mettre en garde sur les déséquilibre commerciaux qui sont à l'origine de la crise actuelle ?

Je nuancerai les choses. Ces déséquilibres sont certes un problème en soi et il faut y remédier. Mais on peut sans peine imaginer une situation dans laquelle il n'y aurait pas de déséquilibres internationaux, et où les pratiques bancaires nationales auraient quand même déclenché des problèmes de surendettement, de subprime et de titrisation, du fait de la défaillance des contrôles bancaires ! »  

Nous vivons une période où des déséquilibres massifs, extravagants même, qui ont vu une création monétaire qui crève tous les plafonds et où pratiquement partout l’endettement dépasse les 300% du PIB, et qui ont fini par devenir tellement grands qu’ils se sont effondrés sur les populations du monde avec un fracas tonitruant,  provoquant la pire crise depuis 1929, et la seule chose que le président du FMI pense devoir nous dire  est qu’il faut regarder ailleurs, dans la micro économie bancaire nationale !

Il est vrai que DSK n’a rien vu venir. Qu’il n’a rien su prévenir.  La poutre financière globale qui était dans l’œil des économies,  il ne l’a même pas soupçonnée, encore moins dénoncée.  Alors que la Banque des Règlements Internationaux s’égosillait à dénoncer la montée des périls.

Après l’impéritie la sottise. Enormes toutes les deux.   

Que personne ne s’inquiète : DSK semble être la personnalité à qui les Français font le plus confiance  en économie.  Et il est impossible d’avoir une cour de louange aussi vaste sur l’échiquier politique et médiatique,  du Monde au Figaro magazine.  DSK est LA compétence économique française.

Que l’on nous permette un léger désaccord.  L’image est le fruit de la posture.  La réalité révèle l’imposture.  DSK est une utilité politique et une inutilité économique.


Deux histoires très révélatrices

Nous autres, « anglo-saxons », comme on dit en Europe continentale, il faudrait sans doute utiliser les supplices de haut degré du moyen âge pour nous faire avouer que les changes flottants posent quelques problèmes que ce soit et qu’ils ont permis des dérives financières désastreuses . 

La variabilité des cours de change est vue à l’image des fluctuations de la météorologie.  On peut penser que certaines forces sous jacentes agissent et qu’elles soient sous la responsabilité de quelques dérèglements de la conduite humaine.   Mais nous sommes bien convaincus que nous n’y pouvons rien  sauf à invoquer la bienveillance des Dieux  comme nos ancêtres le faisaient lorsqu’un nuage de sauterelles se révélait particulièrement désastreux.

Mais nos journalistes aiment les cas concrets et livrent des exemples qui peuvent faire réfléchir même un « anglo-saxon ».


Le New York Times nous livrait il y a quelques jours  la navrante histoire de ce milliardaire chinois  créé de toute pièce par la finance « internationale », en fait un groupe de hedge funds et de banques  d’investissements,  selon le scénario suivant.   Le but ultime : engranger une formidable plus value sur la bourse de Shanghai représentant sans doute 100 ou 200% du capital investi.  Ce que nous appelons du « big business ».  On trouve un jeune chinois capable d’incarner les triomphes du capitalisme. On lui prête des sommes astronomiques. On lui fait acheter des milliers d’hectares de terrains et on soutient son entreprise de promotion dans la construction de villes entières.  On multiplie les reportages sur le jeune « tycoon » si représentatif d’une Chine triomphante.  On attend que les premières barres d’immeubles soient commercialisées pour mettre en bourse  l’immense société entièrement montée à crédit et on fait une gentille culbute. On rembourse les prêts et on a gagné quelques milliards de dollars bien venus.

Cette histoire nous change des idées habituelles sur l’industrieux chinois dont la sagacité commerciale et les bas salaires permettent de damner le pion aux industries occidentales.   Depuis 2003 la bourse de Shanghai a connu une telle envolée  qu’elle ne pouvait que durer éternellement.  La finance mondiale se devait d’être là et de ratisser vite et bien les plus values qui s’offraient.  Les milliards de dollars se retrouvaient dans la poche du gouvernement chinois qui ne savait guère qu’en faire.   Alors il le plaçait en bons du trésor américain. Où ils étaient immédiatement remis dans le circuit et servaient à d’autres opérations miraculeuses en Chine du même tabac que celle qui vient d’être racontée.

Naturellement la bulle explosa en septembre 2008.  Les énormes constructions  construites sont vides et les autres sont arrêtées là où elles en étaient. Les ouvriers sont rentrés par millions  dans leurs campagnes.  Les énormes containers qui apportaient de quoi fabriquer  ces villes nouvelles  restent vides. Les bateaux qui les transportaient s’accumulent à l’entrée des ports. 

Les plans de relance chinois sont totalement incapables de faire face à ce genre de situation.  Les hedge-funds lèchent leurs plaies et tentent de rembourser avec ce qu’ils peuvent encore rassembler   les investisseurs traumatisés qui leur avaient fait confiance. Les banques américaines tentent d’expliquer à la FED que leurs actifs  chinois sont de merveilleux actifs qui pourraient faire l’objet de refinancement « non conventionnels ».  Les banques européennes qui se sont syndiquées avec ces belles opérations font de même auprès de la BCE. Bonne chance !  Le contribuable américain commence à devenir nerveux, comme le contribuable européen. Le gouvernement chinois aussi avec ces milliards de dollars créés sur du vide dont il craint qu’ils ne lui glissent entre les doigts. Le G.20 met l’Uruguay sur liste noire avant de tenter le gris, soulevant l’enthousiasme absolu de tous les media.

Bref nous sommes sauvés.

Pourquoi raconter cette historiette ? Peut-être pour faire comprendre que la crise n’est pas seulement et peut être même pas principalement celle des crédits hypothécaires bonifiés et « subprimes ».   Absolument tous les circuits économiques étaient pervertis.  Le dérèglement du système monétaire international avait   généré des bulles prêtes à exploser absolument partout et dans tous les compartiments de la finance.

Quand les premiers craquements  se produisirent, ce sont des explosions en série qui se succédèrent  ruinant et paralysant tous les circuits internationaux de financement et tout le commerce international. Par milliers les opérations du même type en Chine et ailleurs s’effondrèrent faisant disparaître le capital des banques mêlées à ces « juteuses » spéculations.  

Elles le firent en une seconde, car en une seconde les promesses de la bourse de Shanghai s’envolèrent à jamais. Elles s’envolèrent partout. Tous les salariés qui un peu partout dans le monde fournissaient la matière réelle de ces constructions psychédéliques sont au chômage, sans aucun espoir de revoir leur poste de travail avant quelques décennies.   On comprend mieux pourquoi en moins de trois mois toute l’économie monde s’est recroquevillée.

Pendant ce temps dans le même exemplaire du NYT le journaliste économique récemment nobélisé, Krugman, se moque du gouvernement chinois qui n’a pas su quoi faire de ces dollars prêtés à pertes par la banque occidentale à des entrepreneurs faillis.    Cela ne sort pas de la crise mais cela détend.

L’autre histoire est racontée avec malice par The Economist  qui se moque gentiment des difficultés du gouvernement japonais.  Il suffit de traduire :

« Les exportations du Japon ont connu un boom  lorsque le Yen était  sous évalué (« super cheap »), et la dépense américaine en plein délire (« consumer binge »). Le Japon n’a connu ni bulle immobilière, ni bulle de crédit. Mais le Yen faible  a permis aux exportateurs japonais  d’étendre leurs capacités de production  dans l’espoir que ces conditions perdureraient.  Il en a résulté un défaut majeur d’allocation des ressources.  Quand le Yen s’est envolé l’année dernière et la demande étrangère s’est arrêtée, la bulle de fabrication japonaise a explosé. En 2008 les exportations ont été divisées par deux. »

N’importe qui en conclurait que les changes flottants sont décidemment une catastrophe qui entraînent  des erreurs de vision et qu’il faut rapidement faire quelque chose sur cette question.

Mais non.  C’est le fruit particulier de l’idéologie que les faits peuvent être éclairés avec la lumière la plus intense sans déclencher la moindre réflexion.   Ces deux historiettes  montrent bien que les déséquilibres financiers colossaux et les fluctuations aberrantes de changes  sont à la source des difficultés gravissimes actuelles.    Mais il est inutile de chercher la moindre ligne en ce sens.  Les flots tumultueux de la finance libre dans un monde sans digue donnent  à écrire mais pas à penser encore moins à panser.

Les esprits audacieux pourront essayer de jauger l’efficacité des mesures prises par le G.20  en les appliquant à nos deux histoires.

Lewis Holden pour le Cercle des Economistes E-toile

G.20 : un pari très dangereux.

N’ironisons pas sur le « Kolossal Succès » de la réunion du G.20 à Londres et sur la parfaite orchestration de l’opération politico-médiatique qui l’a précédée avec ses opérations teasing (« les signes de reprises se multiplient ») et son faux suspense (« va-t-on vers un désaccord ?») et celles qui lui succèdent : « c’est merveilleux ils sont tous d’accord, tous gagnants et vont beaucoup plus loin que prévu ». 

Nous savons depuis Munich que ces manifestations unanimes des politiques et de la presse sont à prendre avec précaution et après tout nous avons échappé au retour triomphal   des participants sur un tapis de pétales de roses au milieu des foules enthousiastes.  

Si tout ce barnum redonne un peu de confiance au monde, tant mieux.

Cela ne devrait pas nous détourner d’observer la réalité et de peser les perspectives.

La réalité c’est d’abord ce semestre qui d’octobre 2008 à mars 2009 aura été le pire de l’histoire récente de l’économie, dépassant en gravité  les débuts de la crise de 1929. La conférence de Londres a bien fait de ne pas tirer la leçon du précédent « succès » du G.20 à Washington.  Les chutes de PIB ont été générales et verticales. Certains secteurs économiques sont à l’arrêt presque total. Le commerce international n’a pas tenu et pour la première fois depuis la guerre de 1940 connaît la récession. On se fatiguerait à dénombrer les « premières » que cette crise nous force à vivre.

Tous ceux qui pensaient vivre une « crise des subprimes » ont été pris à revers.  Ce sont tous les circuits internationaux de capitaux et de commerce qui ont  sombré  à la vitesse de l’éclair.  Ce ne sont plus les banques occidentales  qui sont en péril mais les Etats.

L’impuissance de la Fed et de la BCE est évidente.  Ces deux institutions en sont aux manœuvres « non conventionnelles ». Le FED vient d’acheter directement des bons du trésor américain : la planche à billets est sollicitée sans artifice.  La BCE a annoncé qu’elle s’y résoudrait s’il le faut.  Et aucune des deux ne peut prendra à sa charge les malheurs du monde.  Alors comme en 1970 on réactive les DTS : on crée de la monnaie administrative internationale basée sur rien d’autre que des déficits pour permettre aux pays dont le système bancaire a explosé ou va exploser  de continuer à participer au concert du commerce international.

En même temps et c’est la seule surprise réelle de ce G.20 « on débloque 250 milliards de dollars en deux ans pour soutenir le commerce mondial ».  Qui, comment ? Mystère pour le moment. Mais cela prouve bien que la réalité de la crise a été désormais intégrée : sans commerce mondial en croissance il est impossible de sortir de la crise.

Comme le souligne notre ami Sylvain, on prend bien soin de mettre en scène la démonétisation de l’or du FMI pour essayer de casser le thermomètre qu’est le prix de l’or.   Et tous les investisseurs institutionnels et sous contrôle indirect des Etats ont investi en bourse pour donner le coup de chapeau nécessaire.

L’absence totale de réforme du système monétaire international, alors que l’évidence que l’instabilité des changes est devenue incontournable, a conduit à une répétition de la « solution » apportée à la suite des la crise financière de 1998. On sait qu’un forum de la stabilité financière (FSF pour les intimes) avait été institué en 1999  pour éviter les affaires type LTCM et les gonflements intenables de bulles « locales » comme celles qui étaient vu comme la source des difficultés asiatiques.   On a vu que ce discret « machin » s’était révélé totalement inepte et avait laissé se développer toutes les bulles mille fois plus grosses mais américaines cette fois là. Nous eûmes Enron et quelques autres, l’éclatement  de la bulle internet, le gonflement de la bulle des subprimes, puis celles des CDO et des CDS.  Le silence du FSF et son incapacité à produire quelques résultats que ce soit ont été tonitruants.

Alors on crée un Conseil de stabilité financière (CSF), FSB (Financial Stability Board) pour les anglo-saxons, de composition élargi qui s’occupera des places off-shores et des intervenants ayant une importance systémique sur l’économie monde.  

Il est toujours curieux de voir coexister un système de changes flottants qui crée et amplifie les instabilités monétaires et financières et des organismes administratifs chargés de stabiliser la finance.  

La vérité est facile à discerner : on ne veut  pas renoncer à la financiarisation de l’économie monde qui est en effet rendue indispensable, sous des formes rentables pour les banques mais dangereuses pour le reste des intervenants, par les changes flottants.   Les mouvements de capitaux restent libres et comme maintenant représenteront toujours une centaine de fois les mouvements proprement commerciaux.  Mais on ne veut plus que des intervenants importants puissent  entraîner le monde dans des risques systémiques ingérables. 

L’échec de 1999 n’a pas servi de leçon.  On essaie encore une fois avec une solution administrative. On ne sait pas comment cela marchera et si cela aura la moindre importance pratique.  Mais on se sera donné un lieu de réflexion loin des politiques et de l’opinion publique.
Entre financiers on devrait pouvoir s’arranger.

C’est exactement la même illusion qui avait conduit à croire que les banques centrales, et le club des banquiers gravitant autour des régulateurs,  permettraient d’éviter les crises bancaires.  La FED a été créée après la crise bancaire de 1907 : nous eûmes la crise bancaire de 1921 et la crise bancaire de 1929 ! On connaît la suite.

En attendant personne ne sait comment va pouvoir se redessiner la carte des échanges mondiaux.  C’est la clé de l’énigme. Personne ne demande aux Etats-Unis de mettre fin à ses déficits abyssaux ni à la Chine de mettre fin à ses excédents symétriques.  Il n’ya aura aucun effort coordonné des Etats pour  rétablir des circuits économiques sains, seulement des relances nationales par la dépense publique.  

On espère que le mouvement brownien des capitaux, alimenté par une création monétaire forcenée aussi bien des banques centrales que par le FMI, finira par trouver sa cible. Et on attend.

Jamais on aura fait autant confiance à la bienfaisance de la « main invisible financière ».  Alors que jamais les preuves de son inexistence n’auront été plus grandes.

La science ne peut rien contre la foi.

Mais ce genre de pari pascalien fait peur quand il s’applique non pas à l’au-delà mais à notre monde concret en train de tourner à la vallée de larmes.  

Didier Dufau pour le Cercle des Economistes E-toile.

G.20 à Londres : une décision historique !

Le G.20 a pris une décision historique dont il convient de jauger la portée.

Il a décidé de décider à nouveau ce que la dernière assemblée générale du FMI avait déjà décidé : autoriser la vente d'une partie du tas d'or de l'institution. 

On peut prendre ce bégaiement sur le ton de la plaisanterie. Ce serait une erreur.

Le G.20 signifie qu'il n'y aura jamais de retour à l'étalon-or et à une monnaie dont la création ne soit pas strictement entre les mains des Etats. 

L'augmentation des DTS, Droits de Tirages Spéciaux,  un si joli nom pour une monnaie, le plus beau jamais trouvé sans doute, n'est pas l'amorce d'une monnaie internationale, malgré le "triplement" sur lequel on affecte de s'extasier.

Il évitera à la FED et à la BCE de se ruiner en soutien des banques centrales des petits pays, y compris en Europe de l'Est.

On notera que la conférence n'a pas cru devoir faire le bilan des mesures annoncées à Washington  en novembre lors du précédent G.20.  Et qu'à l'automne le G.20 se réunira à nouveau  et qu'il y a fort à parier qu'il ne fera pas plus le point des mesures prises aujourd'hui.

La décision a donc été prise de ne  rien bouger sur le front monétaire et  de lancer un message fort  vers le monde de la finance : "business as usual". Les marchés ont salué.

C'est bien une décision historique.

Washington, Londres, New-York : tout un symbole.


Sylvain Dieudonné pour le Cercle des Economistes E-toile

Une notion controuvée : le prêt « toxique" !

Une grande partie des discussions qui ont lieu depuis le début de la crise ouverte, à  la mi-septembre 2008, porte sur l’élimination des actifs «toxiques » des banques qui les empêcheraient de faire normalement leur travail.

Cantonner ces actifs dans des structures ad hoc serait la clef de toute solution rapide.  Le plan Paulson avait cette ambition.  On a vu qu’il n’a pas marché, l’argent étant redéployé vers le renforcement du capital des banques.  On voit renaître cette préoccupation avec le plan Geithner, le successeur de Paulson , qui est extrêmement complexe et connaît  les mêmes difficultés. Pourquoi ?

La crise est due à un surendettement global massif. Les dettes ont fini par atteindre aux Etats-Unis près de 400% du PIB et on est très au dessus de 300% en Europe. Ne parlons pas de l’Islande !

C’est cette montagne de dettes qui s’est effondrée dans un grand coup de tonnerre. 

Il faut bien comprendre ce que cela représente, 400% d’encours d’endettement ! Imaginons que la durée moyenne globale des prêts soit de 4 ans : cela veut dire qu’il faut rembourser un principal de 100% du PIB chaque année, auquel il faut ajouter les intérêts. C’est clairement impossible !  Un pays ou le monde entier ne peut pas consacrer tout son revenu à rembourser des emprunts.    Si la durée moyenne est de 16 ans,  on voit qu’il faut tout de même consacrer le quart du PIB  aux remboursements et  le cumul des intérêts devient terrifiant.
On notera que la nature de la dette est sans importance dans l’affaire : qu’elle soit publique ou privée, qu’elle porte sur telle ou telle catégorie d’actifs n’a strictement aucune importance.

En un mot, à ces niveaux d’endettement tous les prêts sont toxiques pour la simple raison qu’ils ne peuvent plus espérer être tous  remboursés !

Nous étions  arrivés à cette situation où pour chaque transaction commerciale intérieure on constatait dix transactions  financières et pour chaque mouvement de marchandises international  cent mouvements de capitaux.  Croire que tout cela était durable était évidemment une fantasmagorie.

Il fallait que quelque chose craque. L’amorce de la crise est passée par le blocage des crédits hypothécaires. C’est assez normal : ce sont les prêts les plus longs et ils ont fini par être financés par des soldes de trésorerie de SICAV monétaire !    Mais en fait tous les prêts, qui sont des espoirs de remboursements sur des produits futurs,  étaient en danger et l’ensemble des circuits économique menacés de congestion immédiate et intense, une fois que l’évidence de l’impossibilité du surendettement aurait gagné l’opinion publique.

C’est une des raisons de l’affaissement immédiat et radical de tous les circuits économiques et pas seulement de la filière des subprimes (qui est arrêtée  de jure  depuis juillet 2007 mais l’était de facto dès la fin 2006).

Démondialisation, déleveraging, dégonflement des bilans des banques, tout cela va ensemble.

L’épargne s’est repliée en urgence vers la liquidité, ruinant  les  bourses  et ajoutant une crise d’illiquidité à une crise de solvabilité des banques.

La réponse des Etats a été de sauver les banques pour ne pas en plus ruiner les déposants.  Les banques centrales et les Etats ont repris une partie de la dette à cet effet. Mais globalement on ne voit pas que cela change l’image générale de la crise. 

La spéculation dont le jeu faisait ou défaisait les cours des matières premières s’est largement arrêtée, la crainte de pertes immenses faisant fondre les ressources des hedge-funds à grande vitesse.  L’achat à crédit s’est effondré touchant les produits les plus chers, avec un quasi arrêt de la vente de voitures, d’immeubles, d’équipements divers.  La peur de manquer a fermé les portefeuilles pour les dépenses non indispensables. 

La bougie économique s’est consumée  par les deux bouts.

Tous les encours de prêts « sains » correspondant à une activité économique régulière sont désormais  devenus « toxiques ».

On voit que la notion de cantonnement d’actifs toxiques à ces échelles  n’a pas grand sens, que la reprise des encours de prêts de banques par la banque centrale ou l’Etat a des limites et que la dynamique de la «crise » est encore là pour un moment.

Il n’y a pas de solution simple. 

Il faudra bien en passer par des pertes massives sur les prêts aventurés.  Elles ont d’ailleurs largement eu lieu. La restructuration de la dette en supprimant les prêts à clauses « pochette surprise », en allongeant les termes et en réduisant les intérêts à presque rien aurait apporté son bénéfice.  Elle est rendue extrêmement difficile par l’existence d’un système de changes flottants et le caractère international des engagements financiers.  Faute d’intelligence de la situation et de levier politique, la question est traitée par prétérition.

Mais surtout il faut redonner un horizon économique aux producteurs et aux consommateurs.  Ils sont aujourd’hui congelés. Tous les circuits financiers et économiques internationaux sont à l’arrêt. Les déformations de trafics commerciaux  imposées par le gonflement des mouvements de capitaux à des sommets intenables et aggravées par des changes en folie,  sont caduques.

Plus personne ne sait qui est qui et où l’on va. Les plans de relance nationaux ne fonctionnent pas  parce que personne ne sait à quelle nouvelle structuration des échanges internationaux ils vont conduire ni s’ils ne vont pas créer à nouveau des déséquilibres intolérables de balances des paiements.

On est bien loin des subprimes, des normes comptables, des agences de notation, des bonus et des stocks options.  On est bien loin du G.20 et des mesures qu’il s’apprête à prendre.

Le plut tôt les gouvernants auront abandonné l’idée que nous vivons une crise des subprimes aggravée par la dérive des contrats mathématiques complexes mal jugés par les agences de notations, alimentés par la cupidité  et trahis par la comptabilité, le plus tôt on sortira de l’aveuglement.  Et le plus vite on pourra mettre de côté des fausses mesures qui sont autant de coups d’épée dans l’eau.

Si le monde avait pu être sauvé en mettant en réserve les 7% de prêts du marché immobilier international qui était aventurés, ce qui est la mesure de toxicité offerte par les experts du secteur,  il le serait déjà !   Il n’y a plus de subprimes ; les agences de notation  font désormais plus qu’attention ; les 200.000 salariés des banques qui travaillaient dans le secteur des prêts adossés sont sur le carreau et les gouvernements ont tous autorisé des changements de méthodes comptables pour certains prêts.  Les hedge funds ont pris une raclée mémorable qui va les calmer un certain temps.

Pourquoi diable  dans ces conditions le G.20 se réunit-il ?

Tout cela est un théâtre d’ombres.  Il est plus que temps de revenir aux réalités.  


Didier Dufau pour le Cercle des Economistes E-toile

Le devoir des économistes

Le devoir des économistes

Le rôle de l’économiste est d’apporter une réflexion rapide sur les grands enjeux qui font l’actualité. Se contenter, comme le font la plupart des économistes sollicités par les media, de commenter les évènements après coups quand tout  mystère a disparu, n’apporte rien.  Pratiquer l’art de la posture  en prenant des positions idéologiques « gauche-droite »  convenues ne fait dire que des sottises. 

Il faut partir des faits et donner des clés d’interprétation.  La réflexion économique le permet.  L’erreur est en général assez facile à détecter.  Alors il ne faut pas craindre d’analyser les faits à chaud.  On peut se tromper. Ce n’est pas grave.  Une erreur impose de remettre en cause une manière de voir tel ou tel mécanisme ? Et alors ? C’est l’occasion d’un progrès dans la connaissance et la réflexion.

La pratique habituelle de la réflexion sur les faits économiques courants impose d’avoir eu une longue fréquentation avec les faits économiques du passé.  Tout change et les conceptions qui pouvaient dominer un moment finissent par devenir caduques.  Mais le déroulement des faits montre de nombreuses constantes.  Et de même qu’un médecin améliore son diagnostic au fur et à mesure des cas qu’il observe et qu’il traite,  l’économiste enrichit  ses  capacités en élargissant le champ de ses observations, historiquement et géographiquement.

Malheureusement les économistes universitaires refusent de traiter l’actualité : bien trop dangereux.  Ceux qui pratiquent au sein des grandes institutions se cachent derrière l’économétrie.  S’ils se trompent c’est la faute du modèle.  Les économistes d’entreprise supportent le double biais du manque de moyens et des intérêts de la firme qu’ils servent. 

Le résultat : les économistes ne sont bavards qu’en collectifs et pour soutenir des causes politiques le plus souvent désastreuses.  Les étudiants en économie sont dévastés par l’inutilité de ce qu’on leur apprend qui est déconnecté de toute réalité et de l’actualité.  Les citoyens sont gavés de polémiques stériles et ne peuvent rien comprendre d’un monde économique qui parfois les traite durement.

C’est pour casser cette logique qu’a été créé le cercle des Economiste E-toile.  Depuis 1997 nous essayons de donner des coups de projecteurs « à chaud » sur les mesures prises par les uns et les autres en les mettant en perspective.  Le plus souvent pour dénoncer des erreurs. 

Mais qu’est-ce qu’une erreur ? Pour nous c’est une mesure  qui n’atteindra pas les buts qu’elle s’est fixés et qui finira par causer des dommages.  Ou encore une évolution négligée qui finira, faute d’avoir été observée et comprise à temps, finira par avoir des conséquences graves.  Ou enfin des réformes importantes qui auraient du être faites et qui faute de l’avoir été à temps provoquent des drames.

Quelles sont donc les erreurs ainsi définies que nous avons constamment dénoncées publiquement à chaud et à temps ?

-    La forte reprise de l’emploi en 1997 qui n’a été détecté qu’avec retard.  Les esprits étant encore restés bloqués sur l’idée que « le plein emploi, c’est fini »,  comme l’indiquent les propos de Seguin qui à l’époque stigmatise ceux qui attendent le « Godot de l’emploi »  ou la préface de Rocard au livre de l’abruti Rifkin sur « la fin de l’emploi ».  Cette erreur d’observation des faits conduira à l’erreur gravissime des 35 heures que nous dénonçons au moment même où  « un appel des 125 économistes pour les 35 heures » vient polluer les pages d’un grand quotidien du soir.
-    Nous dénonçons les coups de pouces démagogiques au Smic comme une source de chômage structurel en France.
-    La très forte reprise mondiale de l’activité à partir de 1997 qui n’est pas vue et qui provoque une seconde erreur : un accroissement massif de la fiscalité par DSK  qui, venant après le coup de massue fiscal de Juppé, provoque un afflux de recettes démesuré.  A cette occasion nous dénonçons une erreur magistrale de DSK qui précise que le taux de prélèvement baissera avec la croissance, alors que nous affirmons que l’impôt étant globalement progressif la croissance aura l’effet inverse sur les recettes fiscales.  Et nous aurons l’affaire de la « cagnotte ».
-    Nous dénonçons en 98 l’analyse faite par les américains qui veulent voir dans le chaos monétaire qui se produit peu après le tremblement de terre de Kobé la conséquence de régimes de « cronies » et une crise des pays émergents, alors qu’il s’agit d’une crise du dollar et des changes flottants.  
-    Nous contestons la création d’emplois aidés précaires dans la fonction publique qui ne peut déboucher sur rien et qui ne tient pas compte de la reprise générale de l’emploi.
-    Nous démontrons qu’un smicard est l’occasion d’un prélèvement fiscal ahurissant de près de 60%, que les salaires moyens sont l’occasion d’un prélèvement de 60 à 70%, que les hauts salaires sont l’occasion d’un prélèvement de 70à 80%.
-    Nous dénonçons le fait que l’ISF touche des catégories sociales de faible revenu et que tous impôts confondus environ trente mille français paient plus de 100% d’impôt. Nous considérons cela non seulement comme une erreur économique mais surtout une faute politique qui trahit le pacte républicain.
-    Nous sommes les seuls à donner le lendemain de l’instauration du Corralito une explication complète de la crise argentine  comme la contradiction entre un système de fixité très artificiel (le régime de change dit du currency board)  et le flottement du dollar.  Aucun économiste ne commente cette crise dans la presse française qui se contente d’articles outrés sur l’explosion de la pauvreté.  Le seul économiste qui finit 15 jours plus tard par faire un article sur la crise est Christian de Boissieu. Il se contente de donner la traduction en bon français de Currency Board (caisse d’émission)… 
-    Nous annonçons en 1999 que la crise décennale arrivera aux Etats-Unis  en 2000 et frappera la France à plein deux ans après en 2002.  En vain.  Pris dans le tourbillon de la frénésie de spéculation conjointe sur le dollar et les actions des NTIC  l’euphorie est invincible.
-    Nous défendons Maurice Allais qui est mis en pièce par les media parce qu’il annonce une grande crise  financière et monétaire dans son livre de 1999.  Nous précisons néanmoins qu’il se trompe sur la crise de 1998, comme il s’était trompé en 1986.   En revanche nous cautionnons en totalité son analyse des défauts gravissimes des changes flottants et de la dérégulation financière. 
-    Nous dénonçons l’illusion à droite des retraites par capitalisation.
-    Nous dénonçons les théories qui fleurissent à l’époque sur la fin du cycle et des crises économiques.  Venant des Etats-Unis, ces théories expliquent qu’avec l’informatique, Internet  et l’arrivé d’une économie de l’information, il n’y a plus de stock donc plus de cycle.  Evidemment la crise qui frappe à partir de 2000 rend ces élucubrations caduques. Mais elles auront encombrés près de deux ans les colonnes des journaux.
-    A l’occasion de la sortie d’un livre sur le cycle de Krondratieff qui annonce le début d’un âge d’or nous, précisons que les cycles de 10 ans sont une réalité constante et facile à constater dont il faudrait tenir compte. En revanche le cycle de Kondratieff est une fantasmagorie statistique sur laquelle on ne peut rien fonder.  L’auteur ne doit pas être à la fête s’il se relit !
-    Nous nous opposons à Milton Friedman qui prétend que l’Euro n’est pas possible et éclatera en moins de trois ans.  
-     Nous nous opposons en 2000 aux idées d’Allègre que nous soutenons  par ailleurs dans ses tentatives de réformer la recherche et l’université,  sur les stock-options.  Nous considérons que les stocks options ne doivent être autorisées que pour les « start-up ».
-     Nous dressons un bilan consterné de la gestion Jospin : ayant bénéficié d’une phase d’expansion du cycle très forte  il a conduit une politique à rebours des nécessités, fait perdre son temps à la France et il laissera la France en mauvaise situation pour faire face au retournement conjoncturel.  Il aura été aussi néfaste que Rocard qui s’était trouvé dans une situation comparable et avait été encore plus nocif !
-    Nous dénonçons l’expansionnisme monétaire formidable des Etats-Unis et indiquons, les premiers (cette analyse n’apparaîtra dans la presse que plusieurs années plus tard)  que l’inflation des moyens de paiement n’apparaît pas dans les prix des biens de consommation uniquement du fait de l’ouverture internationale et de l’entrée de la Chine dans la compétition mondiale.  Nous indiquons que l’inflation se traduit par la hausse des prix des biens durables (immobilier,  or, commodities etc.).
-     Nous analysons la crise de 2000-2002 comme le produit du cycle périodique (qui est contesté par tous les économistes alors qu’il est une des constantes les plus lourdes de l’économie mondiale)  et des travers des changes flottants.  Nous contestons les méthodes de Greenspan qui à l’époque est considéré comme un génie.
-    Tout en  trouvant normal que les impôts soient effectivement baissés par Fabius qui craint « le mur fiscal » pour les prochaines élections,  nous considérons que ce sont ceux qui pèsent sur les coûts de production et l’incitation à investir qui  doivent l’être.   Et qu’il aurait surtout fallu baisser les dépenses publiques au lieu des augmenter sans fin, notamment dans les collectivités locales.   Au lieu de cela Jospin fait l’erreur de baisser l’impôt sur le revenu et la TVA, alors qu’il aurait du changer l’assiette de l’ISF (la gauche était mieux placée que la droite pour le faire)  par transfert sur les hauts revenus, et commencer à démanteler la taxe  professionnelle.
-    Nous regrettons la politique d’immobilisme absolu de J. Chirac après que son camp   qui refuse de toucher aux 35 heures, qui pérennise l’ISF et qui aggrave la pression fiscale en prétendant  la réduire.  La « pause de la baisse des impôts » reste une des farces politiques les plus saumâtres de ces dernières années.
-    Nous dénonçons le CPE (avant même la révolte étudiante) et ridiculisons les politiques arbitraires venues d’en haut.
-    Nous dénonçons  « l’énarchie compassionnelle »  qui est la base de la politique française depuis Giscard et qui trouve son apogée délétère à  la fin du quinquennat Chirac qui prend une tournure de fin de règne extrêmement glauque. 
-    Nous nous interrogeons sur l’opportunité de la baisse de la TVA sur la restauration.
-    Nous dénonçons la création de l’Euro à contre cycle.   Depuis 1989 l’Europe décroche du reste du monde avec un taux de croissance très faible du fait des contraintes exceptionnelles que lui imposent d’abord la politique de réunification allemande (avec l’erreur de la parité monétaire immédiate avec l’Est) puis les restrictions monétaires précédents l’introduction de l’Euro.  Le coup de bambou fiscal de Juppé est largement du aux nécessités des critères de Maastricht, même si l’absurdité de la politique suivie par Rocard en est la cause principale.  L’Euroland aura eu un coût économique extrêmement fort.
-    Au cours de la campagne électorale présidentielle nous défendons deux thèses :
o    La gauche n’a aucun programme crédible et comme en 1997 compte sur des « coups » démagogiques pour gagner.
o    La droite de Sarkozy commet une grossière erreur en oubliant que le cycle va se retourner pendant son quinquennat et qu’il est donc absurde et dangereux de prétendre faire gagner des points de croissance  et faire croître plus vite le pouvoir d’achat.
o    Nous affirmons : « Sarkozy et Fillon sont sans doute des surdoués de la politique ; mais pas de l’économie ».
-    Nous défendons la directive Bolkenstein sur la libéralisation des services au sein de la communauté européenne.
-    En revanche nous regrettons la disparition de tout tarif extérieur commun.
-    Nous dénonçons le système absurde qui s’est mis en place après la crise de 2000-2002 qui voit les Etats-Unis s’endetter pour acheter à bon compte des produits chinois artificiellement bon marché.  Nous ridiculisons l’attitude qui consiste à se plaindre de 10% de droits de douane et à ne rien dire quand un partenaire voit sa monnaie dévaluée de 50% !
-    Nous considérons que la baisse du dollar et surtout celle du Yuan qui lui est artificiellement lié créent une situation totalement dommageable. La Chine ne pouvait pas sans danger cumuler  des coûts salariaux très bas et les fruits d’une dévaluation massive !  Le résultat nous paraissait extrêmement lourd de conséquences non seulement pour l’Europe mais aussi pour les Etats-Unis et pour la Chine elle-même. Des croissances de plus de 10% ne sont pas tenables.  Et la vulnérabilité financière des Etats-Unis devenait critique. En même temps l’épargne européenne ne trouvait plus à s’employer utilement et finira dans la spéculation. 
-    Nous annonçons  fin 2005 le retournement de conjoncture pour 2008 aux Etats-Unis et 2010 pour la France.  Ce diagnostic sera précisé en 2006, du fait des craquements  qui se font jour sur le marché immobilier américain et la grande volatilité des bourses.  Nous avançons d’un an  le départ de la crise aux Etats-Unis que nous voyons dès 2007 avec le gros de la récession en France en 2009. Nous prévoyons que la crise sera exceptionnellement forte (au moins du niveau de celles de  1974 et 1993).
-    Nous exprimons les  réserves les plus expresses sur le plan Tepa. Les mesures sont électoralistes et sans impact économique fort.  La défiscalisation  d’une tranche élargie de l’impôt sur les successions,  celle des heures supplémentaires et  la déductibilité des intérêts d’emprunt  touchent un grand nombre de personnes ce qui expliquent sans doute qu’on ait choisi ces mesures. Mais elles n’ont aucun impact économique sérieux tout en étant riches d’effets pervers.
-    Nous dénonçons la vanité et les dangers du bouclier fiscal qui laisse penser que les riches sont « protégés »,  sans laisser espérer le moins du monde la fin des départs de riches entrepreneurs et en ayant des effets pervers massifs.
-    Nous annonçons début 2007 l’éclatement de la bulle immobilière aux Etats-Unis et la fin du rêve immobilier français.  Nous conseillons de boucler toutes les opérations de ventes immobilières avant la fin de l’année.
-    Dès juillet 2007 nous indiquons que le blocage des marchés interbancaires provoqués par l’effondrement des subprimes est le signe avant coureur d’un effondrement  du système financier mondial. Nous écrivons : « l’immense pyramide des crédits permise par les déficits américains est en train de s’effondrer ».  Nous annonçons l’arrivée de la récession sur différents média anglo saxons.
-    Nous envoyons différents textes aux grands media français sur l’imminence d’une crise et sur la nécessité de s’y préparer.  Nous évoquons les conséquences des changes flottants et soulignons que cette crise là sera forte. Aucune réponse.
-    Nous créons ce blog en juin 2008 pour tenter d’obtenir une audience un peu plus large que celles des forums où les textes ne sont lus que par une poignée d’internautes et  ne restent pas.
-    Les thèmes que nous défendons peuvent être constatés sur ce blog :

o    Illusion de la RGPP
o    Illusion de la baisse fiscale et des « cadeaux aux riches »
o    Illusion du RSA
o    Nature financière de la crise
o    Illusion de la  prévision de hausse à 200 euros du baril de pétrole
o    Erreur de croire qu’il s’agit d’une crise des subprimes
o    Dénonciation de l’étrange doctrine du  « découplage » (la crise ne toucherait que l’immobilier américain mais pas le reste de l’économie, la crise ne toucherait que les Etats-Unis mais pas le reste du monde, la crise toucherait les Etats-Unis le RU, l’Irlande et l’Espagne mais pas le reste du monde, la crise toucherait les Etats-Unis et l’Europe mais pas le Bric (Brésil, Inde, Chine), la crise toucherait tout le monde sauf l’Afrique qui continuerait à tirer la croissance (sic). 
o    Explication monétaire de la crise  et démonstration que le G.20 est à côté de la plaque ; annonce que le sommet de Washington ne débouchera sur rien).
o    Avertissement que le commerce mondial est à l’arrêt et de l’inanité des prévisions mondiales du FMI.
o    Retour sur la nécessité de changer d’assiette  l’ISF
o    Retour sur la nécessité de revenir sur l’emploi généralisé des Stock options
o    Dénonciation de la banque universelle et de la banque assurance
o    Explication détaillée  des mécanismes de la crise.
o    Illusion du sauvetage du monde par la Chine.

Dans un article au Figaro, finalement accepté par Yves de Chaisemartin,  nous dénoncions les trois évolutions fatales qui pesaient sur le monde :
-    Le système monétaire international des changes flottants du fait de son instabilité structurelle pesait sur la croissance tendancielle (ce qui expliquait la fin des « trente glorieuses ») et faisait courir au monde le risque d’une crise désastreuse.
-    L’Europe était en stagnation  et devait inventer une autre manière de s’imposer dans l’économie monde.
-    La France était en train de se tuer à force de malthusianisme,  d’immobilisme, de fiscalité outrancière et de démagogie.

Nous vivons à l’heure actuelle la manifestation aigüe de ces trois tares économiques majeures.

Le devoir des économistes était d’être clairvoyant. 

Notre expérience prouve que cela était possible sur la plupart des grandes questions, même avec les moyens dérisoires qui sont les nôtres.

Le côté optimiste de la chose est que la plupart des erreurs économiques dénoncées auraient pu  être facilement  évitées.  Combien de souffrances l’auraient été du même coup !  Le côté pessimiste est qu’elles auraient du l’être  et facilement, et par tous.  Car dans toutes les discussions privées que nous avons eu depuis plus de 10 ans, jamais personnes n’a contredit nos analyses.  

Mais les économistes officiels se sont tus ou ont cautionné toutes les âneries par veulerie, esprit partisan ou esprit de cour.   La presse n’a pas joué son rôle. Mais on ne lui a pas facilité la tâche.  Quant aux politiques, on reste sans voix devant leur impéritie.    Le système féodal qu’est la politique réduit l’expression d’idée à la communication par quelques uns.  La comm’ n’est pas l’information. Elle cache un autisme généralisé.

Il n’ya plus de débats même s’il y a désormais pas mal d’échauffourées médiatiques mais totalement convenues et avec toujours les mêmes qui font bien attention à ne prendre aucun autre risque que celui de l’appartenance à un camp ou à un clan.

L’Université et la recherche économique en France, elles, sont inexistantes et se complaisent dans l’insignifiance.    Le fait que cela est  exactement la même chose dans le reste de l’Europe n’est pas une excuse.

Alors oui : il faut appeler la France à renouer avec l’excellence économique, avec le commentaire permanent des questions chaudes et avec un poids intellectuel et pratique supérieur dans le monde.  Les Etats-Unis ont sans doute la plus belle brochette d’économistes nobélisés. C’est aussi là que les pires erreurs ont été faites car ils ne pensent qu’à défendre les intérêts américains avec la plus totale mauvaise foi.  Il n’y a strictement rien à en attendre.  

Dans ces conditions l’indigence et la médiocrité économiques perpétuelles en Europe et en France  ne sont pas une solution  mais un crime contre l’humo economicus  en  souffrance. 

Didier Dufau  pour le Cercle des Economistes E-toile.

ISF : le prix amer de la lâcheté

Le Cercle des Economiste e-toile tient une position ferme et sans changement sur la réforme de l'ISF, depuis toujours.

Cet impôt est une infâmie qui doit être supprimée car il n'est pas réformable. Pour faire un cadeau aux riches ? Que nenni ! Nous pensons que c'est sur les hauts revenus que doit s'établir l'assiette d'un impôt visant spécifiquement la richesse. Au moins on est sûr que a victime peut payer sans se dépouiller ! Il est plus facile d'établir un tel impôt et de le faire évoluer en fonction des nécessités nationales qu'un impôt sur l'épargne mobilière et immobilière.

Il est encore temps de faire les réformes qui ont été ratées d'abord par Jacques Chirac et ensuite par Nicolas Sarkozy, qui, avec le bouclier fiscal, ont laissé croire que plus jamais les riches ne paieraient d'augmentation d'impôts. Cette présentation est de pure opportunité politique et ne correspond à aucune réalité.

Nous avions démontré 20 fois que  ceux qui finissaient par payer plus que leur revenu, une dispositon contraire au pacte républicain, étaient les personnes mises en difficulté par un veuvage, un revers de fortune, une évolution de la valeur immobilière indépendante de leur volonté.

Après des années de silence gêné, pendant lesquels nous avons attiré en vain l'attention des républicains sur l'abjection qu'il y avait à prendre la totalité des revenus de plusieurs milliers de ditoyens chaque année, en général en forçant des personnes mises en difficulté par la vie à vendre leur logement , on commence à prendre la mesure de l'horreur fiscale qu'aura été l'ISF

En 2008 66% de ceux qui ont bénéficié du blouclier  avait un revenur fiscal inférieurs à 12.991 Euros. Ah les jolis riches que voilà ! Cela veut dire qu'avant le bouclier on leur aurait laissé 650 euros par mois pour payer les autres impôts non inclus dans le bouclier et leur immense train de vie : un gentil 300 Euros net !  Et pas question de s'indigner ! Les "riches n'ont qu'à payer sans se plaindre".En 2007 dit Bercy, 77% de ceux qui avait bénéficié de la première mouture du bouclier présentait un revenu fiscal de 12.964 Euros. Les faits sont donc bien établis.

Lors que nous avions déclaré au début des années 2000  que par l'effet de l'ISF au moins 10.000 personnes payaient 100% d'impôts et que ce n'était pas les riches que l'on croyait, les passions s'étaient déchaînées sur le site du Monde.fr : mensonge, complice du grand capital ; journaliste au Figaro Magazine etc.  Aujourd'hui on nous dit que les deux tiers des demandeurs du bouclier, sont des smicards net : cela fait bien nos 10.000. En fait si on prend la totalité des impositions et prélèvements, il faut pratiquement tripler ce chiffre. Car les impositions prises dans le bouclier ne représentent qu'à peine plus d'un tiers de la masse des prélèvements !

Cet impôt haineux et injuste, contraire à toutes les définitions d'un bon impôt doit disparaître.  

C'est le bon moment pour le faire :

- en supprimant l'ISF on peut faire l'opération de rapatriement des fonds cachés dans les paradis fiscaux moyennant une pénalité raisonnable, ce qui tombe bien avec l'action anti paradis fiscaux du G.20. 

- on peut créer la tranche d'IR supplémentaire réclamée par une partie de la droite

- le gouvernement peut faire valoir que le changement d'assiette est de toute façon nécessaire compte tenu des hausses massives envisagées par les collectivités locales sur la taxe foncière.

- C'est également l'occasion de réformer la taxe professionnelle assise sur le travail.

Imaginons ce qu'aurait été  être la situation  de personnes ayant perdu leur emploi voire leur entreprise, disposant d'un patrimoine fortement amputé par la crise  et à qui on demanderait de payer l'ISF sans bouclier, une augmentation de l'IR, des taxes foncières et d'habitation fortement augmentées (100% à Paris en deux ans sur la taxe professionnelle, mais c'est entre 30 et 60% partout ailleurs), et à on expliquerait qu'il faut en plus qu'ils compensent la perte de recettes fiscales liées à la taxe professionnelle ! Sans parler naturellement des taxes carbone si nécessaires et la hausse de la CSG pour faire facec aux dérapages des comptes sociaux. Sachant qu'une imposition de 1.5% nouvelle va être appliquée sur les revenus mobiliers pour le RSA (c'est à dire une tranche haute de l'ISF  sur cette partie là du patrimoine des français) va venir s'ajouter au 1er juillet !

Ajouter le financement des plans de relance qu'il faudra bien payer d'une façon ou d'une autre et nous aurions eu un tableau psychiatrique de la fiscalité en France.

C'est à l'occasion du collectif budgétaire de juin qu'il faut faire cette réforme indispensable.

MM. Sarkozy et Fillon vous avez été lâches une fois. Cela se retourne contre vous. Ne le soyez pas  deux fois. Faites donc cette réforme au lieu de toujours être à la remorque des réactions de l'opinion travaillée par des démagogues. 

Allons,  allons, un peu de courage et de lucidité ! C'est le moment.


Didier dufau pour le cercle des économiste e-toile.


Une question bien mystérieuse

La banque Lehman Brothers a fait faillite en septembre 2008. Elle était actionnaire de la Federal Bank of New York, la principale des douze banques régionales américaines.

Qui a récupéré ses actions ?


Lewis Holden pour le Cercle des économistes E-toile.

Non la Chine ne nous sauvera pas !

On lit un peu partout que la Chine grâce à ses immenses réserves de changes pourrait venir au secours de l’Amérique en difficulté : il suffirait qu’elle dépense les immenses réserves qu’elle a accumulées  pour qu’aussitôt des flots de capitaux frais remettent en marche l’économie mondiale.

C’est sans doute l’idée la plus sotte qui ait été émise  dans cette époque où le n’importe quoi mental commence à devenir si pénible.

Lorsqu’un pays dispose d’une balance des paiements excédentaire, la banque centrale met en réserve les devises « fortes » accumulées et crée en contrepartie de la monnaie nationale qui, par le mécanisme du multiplicateur, entraîne un gonflement des prêts du secteur bancaire et une hausse de l’activité locale.  Les énormes excédents chinois ont donc généré une circulation monétaire en Chine encore plus énorme.
Dans notre système monétaire international magique, un pays excédentaire a la possibilité de replacer ses dollars   aux Etats-Unis et de toucher des intérêts. 

L’excédent chinois a donc provoqué une double pyramide de crédit : en Chine et aux Etats-Unis.  Car le retour des dollars aux Etats-Unis a permis naturellement par le même effet multiplicateur, mais dans le système bancaire des Etats-Unis, de multiplier les crédits.  Ces crédits ont permis aux américains d’acheter plus de produits en Chine  qui a bénéficié d’un excédent supérieur qui etc.

On trouve là naturellement un des mécanismes forts de la création de la bulle financière mondiale et particulièrement de  la bulle de crédits des Etats-Unis…et de la Chine.

Les Allemands, soumis aux contraintes d’une même situation dans le cadre des accords de Bretton Woods, avaient eu la possibilité de dire : stop !  Il leur avait suffit de demander la conversion en or de leurs dollars.  Si les Etats-Unis avaient joué le jeu en 1971  il y aurait eu contraction de la masse monétaire aux Etats-Unis et réduction des déficits extérieurs.  Une certaine régulation automatique se serait exercée.  En système d’étalon or la situation aurait été identique.  Tenus de redresser leurs comptes extérieurs les Etats-Unis auraient été amenés à déformer leur production afin qu’elle soit plus exportatrice,  tout en réduisant leurs ambitions budgétaires.

Avec les changes flottants, cette possibilité de réaction des pays soumis à un emballement de leurs excédents  de balance des paiements n’est plus possible. Ils n’ont qu’une solution : vendre leurs dollars sur le marché des changes au risque d’effondrer la monnaie qu’ils viennent d’acquérir ou les replacer aux Etats-Unis.   
Le Japon a été le premier confronté à ce dilemme. Inféodé aux Etats-Unis,  il a joué le jeu qu’on lui suggérait : il a replacé ses dollars sur le marché monétaire des Etats-Unis en souscrivant en masse aux émissions du trésor.  Les taux d’intérêt étaient évidemment très bas.  Un « carry trade » s’est mis en place. On empruntait à Tokyo à un taux d’intérêt proche de zéro, on convertissait en dollar et on plaçait en dollar à taux meilleur un peu partout dans le monde notamment dans les pays en voie de développement. Par exemple en Thaïlande où  les dollars étaient convertis en monnaie locale, provoquant une hausse de la création monétaire des banques qui faute d’emplois suffisants dans la production  finançaient la spéculation notamment boursière. Les dollars étaient naturellement replacés en bons du trésor américain qui servaient à alimenter la liquidité des banques américaines qui augmentaient d’autant leurs crédits etc.

Les très bas taux au Japon permettaient de développer les marchés immobiliers et la demande de logements et de bureaux devint telle qu’une bulle phénoménale se mit en place.
Ces doubles pyramides de crédits sont évidemment extrêmement dangereuses.    On se souvient qu’en 98  la partie orientale a explosé  provoquant la panique partout.  Il fallait rembourser les dollars empruntés et replacés dans des paris aventurés. Le dollar se mit à monter aggravant d’autant le problème des emprunteurs. 

On a appelé cela aux Etats Unis : la crise des pays émergents  et des dirigeants pourris par le système des « cronies ».  On a ajouté l’injure à l’ignominie.  C’est le moment où les Hedge funds entrés  dans la danse  et animateur des jeux financiers les plus outrés tremblent une première fois sur leur base. LTCM est en faillite. Il faut d’urgence en organiser le sauvetage, déjà pour éviter un drame « systémique ». Tout le commerce international fut touché.  Autant pour la crise « des marchés émergents ».

C’était  une crise du système monétaire international des changes flottants. Une de plus.

En même temps une double spéculation commença sur le dollar et la bourse américaine.  Placer sur le marché des NTIC  en pleine folie boursière devient  extrêmement rémunérateur en plus value et en plus le dollar montait ! Le monde entier se mit à acheter des dollars et des actions américaines.  Une bulle phénoménale s’est reconstruite sur les décombres   de la bulle précédente. 

La bulle explose en 2000 . Greenspan essaie d’y faire face en baissant à zéro les taux d’intérêt qui compte tenu de l’inflation deviennent un temps négatifs. Le dollar s’effondre.  Tous les créanciers en dollars sont ruinés. Sauf la Chine dont la monnaie est alignée artificiellement sur le dollar.  L’Europe entre en stagnation, comme le Japon.  Il n’y a plus d’investissement industriel : la concurrence de la Chine est impossible à combattre.  Alors les capitaux ne vont plus à l’industrie.

Aux Etats-Unis c’est pareil.  L’industrie part en Inde et en Chine.
Les seuls placements productifs possibles sont l’investissement en Chine et en Inde. Mais ces pays n’ont pas la capacité de les absorber.  Alors va pour la spéculation.   

Aux Etats-Unis et partout dans le monde les taux d’intérêts très bas conduisent à une spéculation immobilière effrénée.  Les crédits coulent à flots.  Le Chine replace ses excédents aux Etats-Unis provoquant une accélération de la bulle.  En Europe comme aux Etats-Unis on cesse d’investir dans la production.  Les particuliers s’endettent et on leur vend une production fabriquée pas chère ailleurs.

Et tout se bloque en 2007 et explose en 2008.

Le dollar est si bas qu’il n’est plus possible comme en 92, comme en 2000 , de l’effondrer pour transférer aux autres le mistigri. Ruiner le créancier qui est le moyen suprême de se dégager pour un débiteur n’est plus une option.  Le système bancaire anglo-saxon explose. Tous les circuits économiques s’arrêtent.  Les exportations se bloquent.  Crédit est mort.  Une récession extrêmement brutale et rapide se met en place.

On peut désormais revenir à nos excédents chinois.  Ils ont déjà servi à financer une pyramide de crédit EN CHINE  et une autre aux Etats-Unis.  On voudrait qu’ils soient encore disponibles pour un troisième round !  Les prêter aux Etats-Unis ? Mais c’est déjà fait !

Le crédit crunch qui a lieu en Chine  est en train de dégonfler la bulle provoquée par les excès de monnaie chinoise.  Si la Chine vend ses  obligations du trésor américain, outre les effets directs de cette vente sur les monnaies et les changes, à quoi peuvent être   employés  les dollars obtenus ?  A acheter des biens de consommation en  Europe et aux Etats-Unis ?  C’est la Chine qui les produit !  Si l’excédent est là, il a bien une cause.  Et la banque centrale Chinoise voyant ses réserves fondre devrait contracter la masse monétaire en Chine alors que le pays expérimente un joli « crédit crunch » ?

Cette fantasmagorie financière s’exécuterait alors que  le blocage du commerce international prive la Chine de nouvelles réserves et  que les anciennes  fondent  à grande vitesse  ?

Tout cela n’a aucun sens.

La simple évocation de ce qui s’est passé depuis 15 ans suffit à comprendre que la crise n’est pas la conséquence fortuite d’un pépin survenu sur les « subprimes » du fait de la conjonction malheureuse de la cupidité des banquiers, de la créativité des polytechniciens de la finance, de la bêtise des comptables et de l’aveuglement des agences de notation. 

C’est l’ensemble du système de production, d’échange et de financement qui s’est mis en place dans les années 90, suite à a première récession d’après guerre (déjà provoquée par les mêmes mécanismes, le Japon jouant le rôle de la Chine)  qui a explosé.  La finance a explosé en premier suivi du commerce international et immédiatement après de la production, en trois mois.

La spéculation qui s’et développée depuis 1995 n’est pas le fruit soudain d’une nouvelle cupidité des banquiers. Mais la situation était telle que l’investissement en Europe et aux Etats-Unis n’étant plus rentable ou sans objet et les déversements de capitaux dans les pays nouvellement producteurs ne pouvant aller plus vite que la musique,  la spéculation est devenue la seule issue.

On comprend peut être mieux maintenant  pourquoi c’est l’architecture globale monétaire, financière et commerciale qui doit être réparée.

Le cœur de la réforme porte naturellement sur un système monétaire international  dont les dysfonctionnements  sont la cause principale de l’explosion qui vient de se produire. 

L’occident ne peut espérer continuer  à acheter en finançant à crédit  des importations sans autres espoirs pour les épargnants que les promesses fallacieuses de la spéculation.  Les pays émergents ne peuvent  espérer devenir  l’usine du monde et le détenteur des devises mondiales.

Il faut évidemment des évolutions équilibrées qui passent par une maîtrise des déséquilibres des balances extérieures, dans un sens comme dans un autre.  C’est impossible à faire dans un système de changes flottants qui au contraire provoque un gonflement incontrôlable des difficultés.

Déficits monstrueux et excédents monstrueux ne se compensent pas !  Ils se cumulent pour désorganiser le monde. L’inénarrable Wolf, de FT, devenu le gourou économique du journal le Monde au moment où la fausseté de ses analyses est devenue la plus voyante,   aura beau s’égosiller à défendre la thèse américaine : « tout cela vient du fait que la Chine ne nous achète pas assez », thèse qu’on avait déjà entendu à la fin des années 80, puis 90, en citant le Japon,  la réalité est incontournable.

Il faut supprimer le privilège monétaire des Etats-Unis et le système des changes flottants. Cela passe par la mise en place d’un système monétaire international de type Bretton Woods mais sans les faiblesses de cet accord  qui étaient entièrement liées à la situation privilégiée des Etats-Unis. 

Il faut que l’Europe et les Etats-Unis se remettent à produire.  Il y a aura nécessairement  un rattrapage  des pays en voie de développement.  Nul n’est besoin de le rendre artificiellement destructif pour le monde entier.

Une croissance raisonnable universelle et coordonnée passe nécessairement par un système monétaire international équilibré et coordonné.  Le plus vite on le comprendra, le plus vite on réformera le système monétaire international,   le plus vite on sortira de la crise actuelle.

Pas de solution autre que la dépression si on n’abandonne pas immédiatement les changes flottants !  

Didier Dufau pour le Cercle des Economistes E-toile.

Plus de message

Le blog du cercle des économistes e-toile

Le cercle des économistes regroupés dans E-TOILE autour de Didier Dufau, Economiste en Chef,   aborde des questions largement tabous dans les media français et internationaux soit du fait de leur complexité apparente, soit  parce que l'esprit du temps interdit qu'on en discute a fond. Visions critiques sur les changes flottants,  explications  sur le retard français,   analyses de la langueur de l'Europe,  réalités de la mondialisation,  les économistes d'E-Toile, contrairement aux medias français, ne refusent aucun débat. Ils prennent le risque d'annoncer des évolutions tres a l'avance et éclairent l'actualité avec une force de perception remarquable.

Association loi 1901

  
BlogCFC was created by Raymond Camden. This blog is running version 5.9.002. Contact Blog Owner